Zuletzt aktualisiert:
Kurzantwort: Am 12. Oktober 2026 hat der Petitionsausschuss des Bundestages die Petition zum Erhalt der Krypto-Haltefrist öffentlich angehört. Entschieden wurde nichts. Zwei Antworten des Bundesfinanzministeriums reichen aber über Krypto hinaus: Gefragt nach Ausweichbewegungen in Gold, verwies der zuständige Referatsleiter auf die ausgewerteten Stellungnahmen und auf die Möglichkeit, „eher noch Richtung Gold auszuweiten“. Und eine Ausnahme nur für Krypto innerhalb von § 23 EStG hält das Ministerium für schwer abzugrenzen. Dann stelle sich eher die Frage, ob die Politik dort „gar keine Haltefrist mehr“ will.
Für Gold und Immobilien ändert sich heute nichts. Beides steht nicht im Referentenentwurf, und über Immobilien wurde in der Anhörung nicht gesprochen. Die Anhörung zeigt aber, wohin die Debatte laufen kann.
Eine Anhörung, die mehr Fragen aufwirft, als sie beantwortet
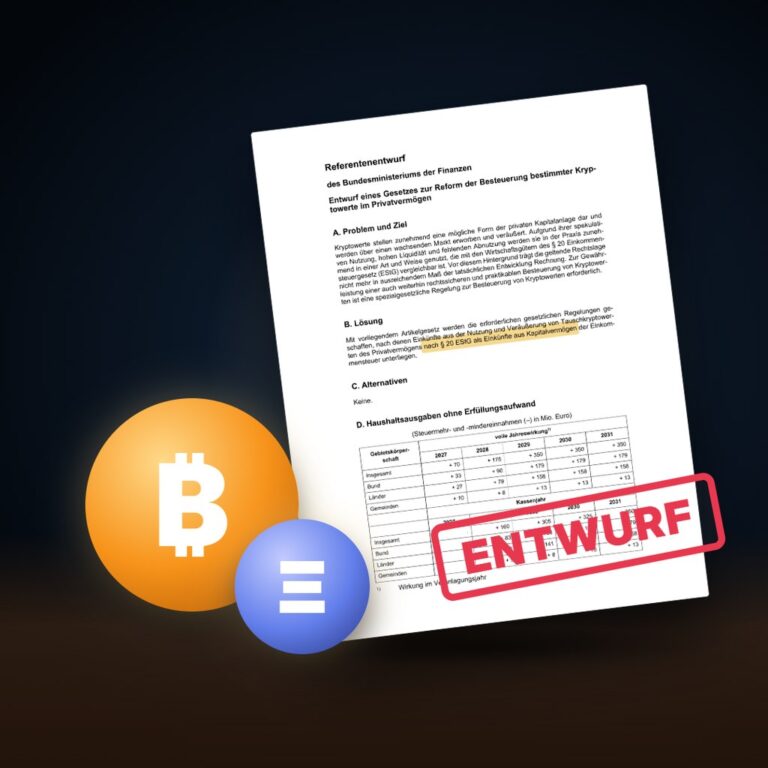
44.439 Menschen haben die Petition „Erhalt der steuerlichen Haltefrist für private Veräußerungsgeschäfte mit Kryptowerten“ mitgezeichnet. Am Montag, dem 12. Oktober 2026, konnten die Petentin Nicole Nowak und ihr fachlicher Begleiter Dr. Ingo Heuel ihr Anliegen in einer öffentlichen Sitzung des Petitionsausschusses vortragen. Für das Bundesfinanzministerium beantworteten ein Unterabteilungsleiter und der zuständige Referatsleiter die Fragen der Abgeordneten. Im Mittelpunkt stand der Referentenentwurf vom 30. September 2026.
Wer auf eine überzeugende Begründung gehofft hatte, wurde enttäuscht. Die Kernfrage lag von Anfang an auf dem Tisch: Warum soll Bitcoin seine Haltefrist verlieren, Gold aber nicht, obwohl der Entwurf den Systemwechsel mit Eigenschaften begründet, die auf Gold genauso zutreffen? Das Ministerium verwies auf den Handel über Börsen und Banken und auf den Vergleich mit Aktien. Eine Antwort, die den Unterschied zu Gold erklärt, gab es nicht. Später, gefragt nach Ausweichbewegungen in Gold, kam stattdessen der Hinweis auf Vorschläge, „eher noch Richtung Gold auszuweiten“.
Im Folgenden fassen wir die Anhörung zusammen, ordnen die Aussagen ein und rechnen durch, was die angesprochenen Wege für Edelmetallanleger und Immobilienbesitzer bedeuten könnten.
Das Wichtigste auf einen Blick
- Keine Entscheidung: Der Petitionsausschuss hat die Petition angehört, aber nicht abschließend beraten. Der Referentenentwurf ist unverändert.
- Ministerium bleibt bei seiner Linie: Kryptowerte entsprächen „eher den Kapitalanlagen“ und gehörten deshalb zu § 20 EStG. Der Entwurf sei in der Ressortabstimmung, das Ergebnis „bleibt abzuwarten“.
- Gold kam zur Sprache: Gefragt nach Ausweichbewegungen, verwies das Ministerium auf die ausgewerteten Stellungnahmen und auf „viele Vorschläge“, darunter die Möglichkeit, „eher noch Richtung Gold auszuweiten“. Eine eigene Absicht hat es nicht erklärt.
- § 23 insgesamt im Blick: Eine Ausnahme nur für Krypto innerhalb von § 23 hält das Ministerium für schwer abzugrenzen. Ob es dort dann gar keine Haltefrist mehr geben soll, sei eine Frage an die Politik.
- Immobilien nicht genannt: Über Grundstücke wurde nicht gesprochen. Ihre zehnjährige Frist steht aber in derselben Vorschrift.
- Kritik der Petentenseite: Langfristige Sparer würden belastet, kurzfristige Händler mit hohem Steuersatz entlastet. Die Kosten des Vollzugs seien unbekannt, die Mehreinnahmen gering.
- Nächster Schritt: Nach Medienberichten soll sich das Bundeskabinett am 14. Oktober 2026 mit dem Entwurf befassen. Ob der Termin hält, ist offen.
Unsere Kritik: Fünf Schwächen, die die Anhörung offengelegt hat
1. Die Begründung trifft auch Gold
Der Referentenentwurf begründet den Wechsel in die Einkünfte aus Kapitalvermögen gleich auf der ersten Seite: Kryptowerte würden „aufgrund ihrer spekulativen Nutzung, hohen Liquidität und fehlenden Abnutzung“ in einer Weise genutzt, die mit den Wirtschaftsgütern des § 20 EStG vergleichbar sei. In der Begründung heißt es weiter, sie unterschieden sich von den übrigen Wirtschaftsgütern in § 23 „grundlegend“. Nowak hielt dagegen: „Aber auch Gold ist liquide und nutzt sich nicht ab.“ (0:08:21)
2. Die Kosten kennt niemand
Ein Gesetzentwurf soll angeben, welchen Aufwand er Bürgern, Unternehmen und Verwaltung verursacht. Im Referentenentwurf steht dort, ebenso wie bei den weiteren Kosten, nur ein Wort in Klammern: „[folgt]“. Nowak hat das in ihrem Eingangsstatement angesprochen, die AfD-Fraktion fragte dazu die Petentenseite. Das Ministerium äußerte sich zum Aufwand nicht.
Sicher ist: Der Aufwand dürfte erheblich sein. Börsen und Banken sollen ab 2028 Kapitalertragsteuer auf Kryptogewinne einbehalten, Alt- und Neubestand müssen auf Jahrzehnte getrennt geführt werden, und die Finanzämter bekommen zwei Rechtslagen nebeneinander. Eine Zahl dafür nennt der Entwurf nicht.
Einen Anhaltspunkt liefert ein verwandtes Gesetz. Für die Meldepflichten nach DAC8, bei denen Kryptoanbieter Daten ihrer Kunden an das Bundeszentralamt für Steuern melden, hat die Bundesregierung den Aufwand beziffert: einmalig rund 9,3 Mio. € für die Wirtschaft und rund 31,9 Mio. € für den Bund, dazu jährlich rund 10,5 Mio. € beim Bund. Den laufenden Aufwand in den Finanzämtern der Länder hielt sie für nicht bezifferbar. Der Nationale Normenkontrollrat hielt schon diese Angaben für Wirtschaft und Verwaltung für unvollständig (BT-Drucksache 21/1937, S. 3, 82 und 85). Dabei geht es dort nur um eine Meldung. Ein Steuerabzug verlangt deutlich mehr: Anschaffungskosten nachhalten, Verluste verrechnen, Freistellungsaufträge berücksichtigen und die Steuer abführen.
Und das trifft auf eine Verwaltung, die schon mit DAC8 alle Hände voll zu tun bekommt. Ab 2027 melden Kryptoanbieter die Geschäfte ihrer Kunden an die Finanzverwaltung, eine Datenmenge, die erst einmal ausgewertet werden muss. Kommt jetzt noch der Systemwechsel hinzu, muss jeder Bestand in zwei Regimen nachverfolgt werden: Altbestand nach § 23, Neubestand nach § 20. Die Besteuerung von Kryptowerten ist schon heute kompliziert und aufwendig, mit dem Entwurf würde sie es noch einmal deutlich mehr. Wirksam überprüfen ließe sich das nach unserer Einschätzung nur mit mehreren hundert, eher tausenden zusätzlichen Stellen in den Finanzverwaltungen bundesweit: Beamte, die DAC8-Daten auswerten können, die Kryptobesteuerung beherrschen und sich in die neuen Regeln einarbeiten. Diese Komplexität zusätzlich den Steuerpflichtigen aufzubürden, halten wir für untragbar.
3. Die Schätzungen liegen weit auseinander
Dem unbekannten Aufwand stehen Mehreinnahmen gegenüber, die sehr unterschiedlich geschätzt werden. Das Ministerium rechnet für seinen Entwurf mit 160 Mio. € im ersten Kassenjahr und 350 Mio. € im Jahr, wenn die Reform voll wirkt. Für ihr eigenes Modell, die Frist in § 23 zu streichen und Gewinne mit dem persönlichen Steuersatz zu besteuern, gehen die Grünen von 5 Mrd. € aus, eine Schätzung aus der Frankfurt School, auf die sich der Grünen-Abgeordnete Max Lucks in der Anhörung berief, von 12 Mrd. €. Verglichen werden also verschiedene Modelle. Heuel sah zwischen den Zahlen trotzdem „den Faktor 70“ und meinte: Wäre das ein Patient, würde man ihn erst einmal ins MRT schicken, bevor man über eine Therapie redet (0:26:22).
Die hohe Schätzung hält Heuel auch methodisch für fraglich: Sie rechne Daten eines österreichischen Softwareanbieters aus 2024 hoch, einem Jahr, in dem sich der Kurs fast verdoppelt habe. Gemeint ist Blockpit. Prof. Co-Pierre Georg von der Frankfurt School stützt seine Schätzung von bis zu 11,4 Mrd. € auf „Industriedaten“, deren Kennzahlen sich mit der Krypto Steuer Studie 2025 von Blockpit decken: 47,3 Mrd. € realisierte Gewinne im Jahr 2024, fast zwei Drittel davon steuerfrei (Bitcoin Bundesverband).
Nowak rechnete vor, dass 350 Mio. € gemessen an den gesamten Steuereinnahmen „deutlich weniger als 0,1 %“ sind (0:07:14). Auf den Vorwurf der Grünen, der Weg über § 20 bringe deutlich weniger ein als ihr Modell, antwortete das Ministerium, langfristig werde es durch die Meldungen nach DAC8 und den Wegfall der Haltefrist mehr Einnahmen geben und nicht weniger (0:20:26). Eine Zahl dazu nannte es nicht.
Unsere Einschätzung: Seriös beziffern lassen sich die Mehreinnahmen kaum, in keine Richtung. Das beginnt bei der Datengrundlage der hohen Schätzungen. Aus unserer Arbeit mit Blockpit, CoinTracking und Koinly wissen wir, wie wenig ein Wert in einer Steuersoftware über das tatsächliche Vermögen eines Anlegers aussagt:
- Importiert heißt nicht besessen. Nur weil ein hoher Wert in das Programm importiert wurde, handelt es sich noch lange nicht um tatsächliche Bestände eines Anlegers. Unvollständige oder doppelte Importe verzerren das Bild zusätzlich.
- Spam- und Fake-Token. Wertlose Memecoins und Spam-Token erscheinen in solchen Programmen immer wieder mit falschen Kursen und Beständen. Mancher Anleger wird so auf dem Papier zum Milliardär, obwohl er nur einen Spam-Token in der Wallet hat.
- Nicht nur Privatanleger. Die Programme nutzen auch institutionelle Anleger. Hinter einem Teil der Daten steht also gar kein privater Anleger, um dessen Haltefrist es hier geht.
Auch der Blick zurück hilft wenig. Die Kursgewinne der vergangenen zehn Jahre lassen sich nicht einfach fortschreiben: Je weiter Bitcoin verbreitet ist und je größer der Handel schon heute ist, desto schwerer wird auch nur eine weitere Verzehnfachung. Das ist keine Kursprognose, aber ein Grund, Hochrechnungen aus einem Ausnahmejahr wie 2024 mit Vorsicht zu lesen. Die Zahlen der Frankfurt School und der Grünen halten wir deshalb für nicht haltbar.
Nachvollziehen lassen sich aber auch die Zahlen des Ministeriums nicht. Woher die 160 und 350 Mio. € kommen, lässt der Entwurf offen, unter der Tabelle steht nur „vorsichtige Schätzung“. Gegenzurechnen wäre außerdem ein Effekt, der die Einnahmen senkt: Kurzfristige Gewinne werden heute mit dem persönlichen Steuersatz von bis zu 45 % besteuert, künftig mit 25 %. Gerade bei hohen Einkommen gingen dem Staat damit Steuern verloren. Ob das Ministerium diesen Effekt berücksichtigt hat, ist nicht erkennbar. Die Rechnung zahlen am Ende die Kleinanleger: Wer langfristig in Krypto anlegt oder einen Sparplan bespart, wird künftig belastet, während der kurzfristige Händler entlastet wird.
4. Der Steuerabzug kommt, bevor die Banken so weit sind
Nach dem Entwurf sollen deutsche Anbieter ab 2028 Kapitalertragsteuer einbehalten. Fehlen ihnen Kaufpreis und Kaufdatum und lassen sich auch deine Angaben nicht verwenden, bemisst sich der Abzug nach 50 % des Verkaufserlöses. Heuel wies darauf hin, dass bei Wertpapieren 30 % angesetzt werden, und fragte, wozu das führen solle: Die Steuer komme irgendwann zurück, aber Anleger würden zu Anbietern im EU-Ausland ausweichen. Und weiter: „Die deutsche Kreditwirtschaft hat ja selbst schon gesagt, sie schafft es gar nicht vor 2029, diesen Steuervollzug wirklich zu regeln.“ (0:13:37)
Das deckt sich mit den Berichten über die Stellungnahmen zum Entwurf: Die Deutsche Kreditwirtschaft sieht die Umsetzbarkeit danach realistischerweise frühestens zum 1. Januar 2029 und fordert für die Ersatzbemessung höchstens 30 % statt 50 %. Ein Abzugsverfahren, das nach Einschätzung der Banken frühestens ein Jahr nach dem geplanten Start funktioniert, ist kein Ausweis von Praxisnähe.
Dazu kommt ein Standortnachteil, den der Entwurf in Kauf nimmt. Den Abzug müssen nur Anbieter mit Sitz oder Niederlassung in Deutschland vornehmen, etwa Bison. Börsen im Ausland ziehen nichts ab, ihre Kunden zahlen die Steuer erst mit der Steuererklärung. Anleger sind in dieser Hinsicht nicht naiv: Wer die Wahl hat zwischen einem Abzug beim Verkauf, womöglich auf die Hälfte des Erlöses, und einer Zahlung erst nach der Veranlagung, wird sich gut überlegen, wo er handelt. Bestraft würden ausgerechnet die Anbieter, die in Deutschland ansässig sind.
5. Alte Verluste laufen ins Leere
Viel zu kurz kam in der Anhörung die Verlustverrechnung. Die Union fragte danach, das Ministerium antwortete nur, das sei „sicherlich auch ein Punkt, über den noch mal gesprochen wird“. Dabei trifft der Entwurf hier ausgerechnet die Anleger, die schon Lehrgeld gezahlt haben.
Wer Kryptowerte innerhalb der Jahresfrist mit Verlust verkauft hat, etwa im schwachen Jahr 2022, bekommt den Verlust vom Finanzamt festgestellt und kann ihn in die Folgejahre vortragen. Verrechnen lässt er sich aber nur mit Gewinnen aus privaten Veräußerungsgeschäften (§ 23 Abs. 3 EStG). Gewinne mit Kryptowerten, die ab 2027 gekauft werden, wären nach dem Entwurf Kapitalerträge. Gegen sie lässt sich der Verlustvortrag nicht mehr einsetzen. Übrig blieben Gewinne aus Altbestand, der innerhalb eines Jahres verkauft wird, also spätestens Ende 2027, und Gewinne aus anderen privaten Veräußerungsgeschäften wie Gold innerhalb eines Jahres oder Immobilien innerhalb von zehn Jahren. Für viele Kryptoanleger läuft der Verlustvortrag damit faktisch ins Leere.
Bei der Einführung der Abgeltungsteuer 2009 hat der Gesetzgeber dieses Problem gesehen: Alte Verluste aus Spekulationsgeschäften ließen sich noch bis 2013 mit Gewinnen aus Aktien und anderen Kapitalanlagen verrechnen. Der Bundesfinanzhof hat diese Übergangsregel für verfassungsgemäß gehalten (Urteil vom 6. Dezember 2016, IX R 48/15). Eine solche Brücke sieht der Entwurf nicht vor. Auch umgekehrt gibt es keine: Verluste aus Neubestand lassen sich nicht mit Gewinnen aus Altbestand verrechnen.
Dr. Ingo Heuel: Wer Krypto nach § 20 holt, muss Gold erklären
Die steuersystematisch schärfsten Einwände kamen von Heuel. Zu den Einkünften aus Kapitalvermögen gehöre, wer an einem Unternehmen beteiligt ist oder eine Forderung gegen einen Schuldner hat. Beides fehle bei Bitcoin vollständig und bei anderen Kryptowerten in der Regel. Deshalb passe Krypto nicht in § 20: „Wer es da reinstopfen will, künstlich da reinstopfen will, der muss erklären, warum man Gold nicht da reinstopft. Und diese Erklärung finde ich im Gesetzentwurf jedenfalls bislang nicht.“ (0:24:00)
In der zweiten Runde wurde er grundsätzlich. Der Gesetzgeber habe vor Jahrzehnten entschieden, dass Sachen, die man kauft und verkauft, in § 23 geregelt sind: „Da sind Kunstwerke, dann ist Gold drin, da sind Oldtimer drin.“ Wer einzelne Wirtschaftsgüter herausziehe, schulde dafür eine Begründung, und die fehle im Entwurf (0:30:14). Man könne nicht eine vermeintliche Gerechtigkeitslücke schließen, indem man viele neue aufreiße.
Zwei weitere Punkte von Heuel verdienen Beachtung. Gegen Steuerhinterziehung gebe es bereits die Meldepflichten nach DAC8: Die Daten werden seit 2026 gesammelt und ab Mitte 2027 gemeldet. Die Reform treffe deshalb nicht die Unehrlichen, sondern die ehrlichen Steuerpflichtigen, die ihre Erträge angeben (0:14:11). Und die Verlierer seien klar benannt: diejenigen, die ab 2027 zehn Jahre lang einen Sparplan bedienen (0:28:02).
Zwei Antworten, die über Krypto hinausgehen
Für Anleger außerhalb der Kryptowelt sind zwei Antworten des Referatsleiters wichtiger als alles andere aus dieser Anhörung.
Gold: „eher noch Richtung Gold auszuweiten“
Die Union fragte in der zweiten Runde, wie es mit der Verlustverrechnung weitergehe und ob bei den erwarteten Mehreinnahmen auch „mögliche Ausweichbewegungen auf andere Märkte, Gold etc.“ eingerechnet seien. Der Referatsleiter antwortete, die Verlustverrechnung sei „sicherlich auch ein Punkt, über den noch mal gesprochen wird“. Dann folgte dieser Satz:
„Ich nehme auch zur Kenntnis, […] wir haben ja alle Verbändestellungnahmen ausgewertet, dass es auch dann eine Möglichkeit gäbe, eher noch Richtung Gold auszuweiten. Also es gibt viele Vorschläge, die aktuell im Raum sind.“ (0:24:55)
Man befinde sich in der Abstimmung mit Ländern und Verbänden, „und wir nehmen das hier dann auch noch mal gerne mit“. Weil an diesem Satz viel hängt, haben wir die Stelle mehrfach abgehört. Gesprochen wurde „auszuweiten“, nicht „auszuweichen“, so geben es auch Börse Online und Kryptorevolution wieder. Was genau ausgeweitet werden könnte, sagte der Referatsleiter nicht. Gemeint sein dürfte der Anwendungsbereich der Reform.
Das ist keine Ankündigung. Das Ministerium hat weder gesagt, dass es Gold einbeziehen will, noch, wie das aussehen würde. Es hat auf Vorschläge aus den Stellungnahmen verwiesen. Bemerkenswert ist die Richtung: Auf die Frage, ob Anleger in Gold ausweichen, kam nicht die Erklärung, warum Gold anders zu beurteilen sei als Bitcoin, sondern der Hinweis auf eine mögliche Ausweitung.
§ 23: „gar keine Haltefrist mehr“
Grundsätzlicher wurde die Antwort auf die Frage der Grünen nach dem dänischen Modell, also Kryptogewinne in § 23 mit dem persönlichen Steuersatz und eingeschränkter Verlustverrechnung zu besteuern. Der Referatsleiter sagte, man könne prüfen, das in § 23 „reinzuoperieren“, aber dort seien „momentan alle Wirtschaftsgüter nach einem Jahr steuerfrei“. Und weiter:
„Aber dass man jetzt im 23 anfängt, jedes Wirtschaftsgut anders mit einer anderen Frist zu belegen, dann ist man eher in dem Bereich, dass man die Haltefrist dort abschafft. Und aus meiner Sicht ist das die Frage, ob das die Politik wünscht, dass man dann im Bereich 23 gar keine Haltefrist mehr hat, sondern alles dem persönlichen Steuersatz und dem eingeschränkten Verlustverrechnungskreis [unterliegt]. Ansonsten fällt uns da die Abgrenzung, dass wir jetzt sagen, wir würden Krypto im 23 die Haltefrist abschaffen und für andere Wirtschaftsgüter dann eine Haltefrist beibehalten, durchaus schwer.“ (0:33:20)
Auch das ist keine Ankündigung, sondern eine Abwägung, die das Ministerium an die Politik zurückgibt. Dazu gehört die Antwort aus der ersten Runde: Auf die Frage der Union, ob mit der Reform auch die allgemeine Behandlung privater Veräußerungsgeschäfte geändert werden solle, sagte der Unterabteilungsleiter, es gehe nicht um einen grundsätzlichen Paradigmenwechsel, sondern um die Besteuerung von Kryptowerten (0:10:42).
Die Linie des Ministeriums ist also: Krypto verlässt § 23, wie im Entwurf. Bleibt Krypto dagegen in § 23 und verliert dort die Frist, wäre aus seiner Sicht eher die Frist in § 23 insgesamt zu überdenken. Für alle, deren Wertgegenstände heute nach Ablauf einer Frist steuerfrei verkauft werden können, ist das die eigentliche Nachricht dieser Anhörung.
Was das für Edelmetallanleger heißen kann
Was heute gilt
Physisches Gold im Privatvermögen ist steuerlich ein „anderes Wirtschaftsgut“ im Sinne von § 23 Abs. 1 Satz 1 Nr. 2 EStG. Verkaufst du es innerhalb eines Jahres nach dem Kauf mit Gewinn, ist der Gewinn mit deinem persönlichen Steuersatz steuerpflichtig. Nach mehr als einem Jahr ist der Verkauf in der Regel steuerfrei. Die Ausnahme: Erzielst du mit dem Gold Einkünfte, etwa weil du es gegen Zinsen verleihst, verlängert sich die Frist auf zehn Jahre (§ 23 Abs. 1 Satz 1 Nr. 2 Satz 4 EStG). Gewinne aus allen privaten Veräußerungsgeschäften eines Jahres bleiben außerdem steuerfrei, wenn sie zusammen unter 1.000 € liegen. Das ist eine Freigrenze: Beträgt der Gesamtgewinn 1.000 € oder mehr, ist er voll steuerpflichtig.
Entscheidend ist, was du genau besitzt:
| Anlage | Heutige Besteuerung |
|---|---|
| Barren und Münzen aus Gold, Silber, Platin oder Palladium | § 23 EStG, in der Regel steuerfrei nach einem Jahr |
| Goldwertpapiere, die nahezu vollständig mit physischem Gold gedeckt sind und einen Anspruch auf Lieferung verbriefen, etwa Xetra-Gold | wie physisches Gold (BFH, Urteile vom 12.05.2015, VIII R 35/14 zum Verkauf und VIII R 4/15 zur Auslieferung) |
| Zertifikate und ETCs ohne Lieferanspruch oder ohne physische Deckung | Kapitalertrag nach § 20 EStG, keine Haltefrist |
| Aktien von Minenbetreibern, Rohstofffonds | Kapitalertrag, keine Haltefrist |
Wer Gold über Wertpapiere ohne Lieferanspruch hält, zahlt also schon heute Abgeltungsteuer, unabhängig von der Haltedauer. Für ihn würde sich durch eine Ausweitung wenig ändern. Betroffen wären vor allem diejenigen, die physisch kaufen oder Papiere mit Lieferanspruch halten, gerade weil die Frist nach einem Jahr greift.
Zwei denkbare Wege
Der Referentenentwurf lässt Gold, wo es ist. Aus der Anhörung lassen sich aber zwei andere Richtungen ableiten. Keine davon ist beschlossen oder auch nur als Entwurf formuliert:
- Gold wird wie Krypto Kapitalertrag: keine Haltefrist, 25 % Abgeltungsteuer plus Soli, steuerfrei bleibt nur der Sparer-Pauschbetrag von 1.000 € für alle Kapitalerträge zusammen, Verluste lassen sich mit anderen Kapitalerträgen verrechnen. Herkunft: die Vorschläge, auf die das Ministerium verwies.
- § 23 ohne Haltefrist: keine Haltefrist, persönlicher Steuersatz bis 45 % plus Soli, ob die Freigrenze von 1.000 € bliebe, ist offen, Verluste lassen sich nur mit privaten Veräußerungsgewinnen verrechnen. Herkunft: die Frage, die das Ministerium an die Politik gerichtet hat.
Ein Rechenbeispiel
Angenommen, du kaufst 2027 Goldbarren für 20.000 € und verkaufst sie drei Jahre später für 30.000 €. Der Gewinn beträgt 10.000 €. Kosten und Kirchensteuer lassen wir der Einfachheit halber weg.
- Heutiges Recht: Du hast länger als ein Jahr gehalten. Der Gewinn ist steuerfrei, die Steuer beträgt 0 €.
- Gold als Kapitalertrag: 10.000 € mal 26,375 % ergibt 2.637,50 €. Ist dein Sparer-Pauschbetrag noch frei, sind es 2.373,75 €.
- § 23 ohne Haltefrist: Der Gewinn wird zu deinem übrigen Einkommen gerechnet. Bei einem Grenzsteuersatz von 42 % sind das 4.200 € Einkommensteuer, je nach Einkommen zuzüglich Solidaritätszuschlag.
Bei hohem Steuersatz wäre der Weg über § 23 ohne Frist für Edelmetallanleger also der teuerste, und auch bei einem persönlichen Steuersatz unter 25 % wäre er nicht günstiger, weil Kapitalerträge auf Antrag ohnehin mit dem niedrigeren persönlichen Steuersatz besteuert werden (Günstigerprüfung, § 32d Abs. 6 EStG). Es ist zugleich der Weg, den das Ministerium als naheliegende Konsequenz beschrieben hat, falls Krypto in § 23 bleibt und dort ohne Frist besteuert werden soll.
Bestandsschutz wäre keine Selbstverständlichkeit
Für Kryptowerte sieht der Entwurf einen Bestandsschutz vor: Was bis zum 31. Dezember 2026 angeschafft wird, bleibt im alten Recht. Coins, die nach dem 31. Dezember 2026 aus Staking oder Lending eines solchen Altbestands zufließen, fallen nach dem Entwurf allerdings schon unter das neue Recht. Ob eine Ausweitung auf Gold oder eine Neuordnung von § 23 ebenfalls einen solchen Stichtag hätte, ist völlig offen.
Ein Blick zurück mahnt zur Vorsicht. 1999 hat der Gesetzgeber die Spekulationsfrist für Grundstücke von zwei auf zehn Jahre und für andere Wirtschaftsgüter von sechs Monaten auf ein Jahr verlängert, und zwar auch für Objekte, die schon vorher gekauft worden waren. Für Grundstücke hat das Bundesverfassungsgericht das 2010 nur zum Teil beanstandet (Beschluss vom 7. Juli 2010, 2 BvL 14/02 u. a.). Geschützt waren nur Wertsteigerungen, die bis zur Verkündung des Gesetzes am 31. März 1999 entstanden waren und nach altem Recht bis dahin steuerfrei realisiert worden waren oder hätten realisiert werden können. Alles Übrige durfte besteuert werden. Eine Verschärfung kann also auch den Bestand treffen, der Schutz durch die Verfassung ist schmal.
Und Immobilien? Unsere Lesart
Vorweg, damit es keine Missverständnisse gibt: Über Immobilien wurde in der Anhörung nicht gesprochen. Weder das Ministerium noch die Fraktionen haben Grundstücke erwähnt. Was folgt, ist unsere Einordnung, warum Immobilienbesitzer die Debatte trotzdem im Blick behalten sollten.
Der Grund ist einfach: Die zehnjährige Spekulationsfrist für Grundstücke steht in derselben Vorschrift wie die einjährige Frist für Gold und Krypto, in § 23 Abs. 1 Satz 1 EStG, Nr. 1 für Grundstücke, Nr. 2 für andere Wirtschaftsgüter. Das Ministerium hat in der Anhörung von „alle Wirtschaftsgüter nach einem Jahr steuerfrei“ gesprochen und damit erkennbar die einjährige Frist gemeint. Wenn die Politik aber tatsächlich die Frage stellt, ob es „im Bereich 23 gar keine Haltefrist mehr“ geben soll, liegt die Frist für Grundstücke im selben Paragrafen auf dem Tisch. Ob sie bei einer solchen Neuordnung angetastet würde, kann heute niemand sagen.
Was heute gilt
- Zehn Jahre: Gewinne aus dem Verkauf von Grundstücken, Eigentumswohnungen und grundstücksgleichen Rechten sind steuerpflichtig, wenn zwischen Kauf und Verkauf nicht mehr als zehn Jahre liegen. Maßgeblich sind die Daten der notariellen Kaufverträge, nicht die Eintragung im Grundbuch.
- Selbst genutztes Wohneigentum: Ausgenommen ist, was zwischen Anschaffung und Verkauf ausschließlich oder im Verkaufsjahr und den beiden Vorjahren zu eigenen Wohnzwecken genutzt wurde. Das ist keine Haltefrist, sondern eine eigene Befreiung. Ob sie bei einer Neuordnung bliebe, wäre eine eigene politische Frage.
- Abschreibungen erhöhen den Gewinn: Bei vermieteten Objekten mindern die in Anspruch genommenen Abschreibungen die Anschaffungskosten (§ 23 Abs. 3 Satz 4 EStG). Je länger du vermietest, desto größer wird der steuerliche Gewinn beim Verkauf.
- Verluste: Verluste aus privaten Veräußerungsgeschäften lassen sich nur mit Gewinnen aus solchen Geschäften verrechnen, auch über einen Rücktrag ins Vorjahr oder einen Vortrag in Folgejahre.
Was gegen eine solche Entwicklung spricht
Die Steuerfreiheit nach zehn Jahren ist bei Immobilien politisch äußerst sensibel, viele Haushalte haben ihre Altersvorsorge darauf aufgebaut. Das Ministerium hat erkennbar über die einjährige Frist gesprochen und betont, es gehe um Krypto. Der Entwurf selbst betrifft ausschließlich Kryptowerte. Und die Union, ohne die im Bundestag nichts beschlossen wird, hat schon die Krypto-Reform in der Anhörung kritisch hinterfragt. Panik ist deshalb fehl am Platz. Aufmerksamkeit nicht.
Was du jetzt tun kannst
Ob Krypto, Gold oder Immobilien: Niemand muss jetzt etwas überstürzen. Diese Schritte sind aber in jedem Szenario sinnvoll.
- Kaufbelege sichern. Für jede Goldposition sollten Kaufdatum, Menge und Preis belegbar sein, also Rechnung, Depotauszug oder Kaufbestätigung. Ohne Kaufdatum lässt sich auch die Haltedauer kaum belegen. Bei Immobilien gehören der notarielle Kaufvertrag und die Aufstellung der Abschreibungen aus den Steuererklärungen dazu.
- Fristen notieren. Halte für jede Position fest, wann die Frist abläuft: beim Gold in der Regel ein Jahr nach dem Kauf, bei der Immobilie zehn Jahre nach dem Kaufvertrag.
- Kryptobestand zum Jahresende dokumentieren. Kommt der Bestandsschutz wie geplant, entscheidet der Stand zum 31. Dezember 2026 darüber, was Altbestand ist. Wie das geht, steht in unserem Beitrag zum Referentenentwurf.
- Verlustvorträge prüfen. Wer festgestellte Verluste aus privaten Veräußerungsgeschäften hat, sollte prüfen lassen, ob und wie er sie vor dem Systemwechsel noch nutzen kann. Mit Gewinnen aus Coins, die ab 2027 gekauft werden, lassen sie sich nach dem Entwurf nicht mehr verrechnen.
- Entscheidungen nicht aus Steuerangst treffen. Ein Verkauf oder eine Umschichtung, nur weil eine Reform kommen könnte, kann teurer werden als die Reform selbst. Lass solche Schritte vorher durchrechnen.
Bei Kryptowerten unterstützen wir dich mit unserem Krypto Reporting: Wir prüfen deine Daten aus CoinTracking, Blockpit oder Koinly, schließen Lücken in der Transaktionshistorie und dokumentieren deinen Bestand so, dass er auch Jahre später noch nachweisbar ist.
Unsere Einschätzung
Die Anhörung hat bestätigt, was wir schon zum Referentenentwurf geschrieben haben: Der Entwurf verfehlt seinen eigenen Anspruch einer „rechtssicheren und praktikablen Besteuerung“. Die Begründung trägt nicht, die Kosten sind unbekannt, und die Mehreinnahmen sind gemessen an den gesamten Steuereinnahmen gering. Zwei Beispiele zeigen, wie wenig der Entwurf zu Ende gedacht ist: Alte Verluste laufen ins Leere, und der Steuerabzug, den die Banken frühestens 2029 umsetzen können, treibt Anleger zu ausländischen Börsen und benachteiligt gerade die Anbieter in Deutschland. Das sind keine Schönheitsfehler, sondern Schwächen in der Substanz.
Neu ist, wie das Ministerium mit der Kritik umgeht. Den Widerspruch zu Gold löst es nicht auf, indem es den Unterschied erklärt. Stattdessen verweist es auf Vorschläge, die Gold einbeziehen, und stellt die Haltefrist in § 23 als Frage an die Politik. Für Anleger heißt das: Die Debatte über die Haltefrist ist keine reine Kryptodebatte mehr.
Bei allem gilt weiterhin: Es ist ein Entwurf aus dem Ministerium, kein Gesetz. Gold und Immobilien stehen nicht darin. Für den 14. Oktober ist zunächst die Befassung im Bundeskabinett geplant, danach beraten Bundestag und Bundesrat. Wir hoffen auf eine Debatte, die diese Probleme klar benennt, und darauf, dass der Entwurf in dieser Form keine Mehrheit findet. Wir verfolgen das Verfahren und aktualisieren diesen Beitrag, sobald sich etwas Wesentliches tut.
Du möchtest wissen, was die Diskussion für deinen Bestand bedeutet? Buche dir ein kostenloses Kennenlerngespräch oder schreib uns über das Kontaktformular.
Stand 13. Oktober 2026. Dieser Beitrag gibt Aussagen aus einer öffentlichen Anhörung und den Inhalt eines Referentenentwurfs wieder, der noch nicht beschlossen ist. Die Abschnitte zu Gold und Immobilien sind unsere Einordnung, keine Ankündigung des Ministeriums. Alle Beispiele sind vereinfacht und gerundet. Der Beitrag dient der allgemeinen Information und ersetzt weder eine Steuerberatung im Einzelfall noch eine Anlageberatung.
Häufige Fragen zur Anhörung
Wurde in der Anhörung etwas entschieden?
Nein. Der Petitionsausschuss hat die Petentin und das Bundesfinanzministerium angehört, eine Entscheidung fiel nicht. Der Ausschuss gibt später eine Beschlussempfehlung ab, über die der Bundestag abstimmt. Der Referentenentwurf vom 30. September 2026 ist unverändert.
Wird Gewinn aus Gold jetzt steuerpflichtig?
Nein. Physisches Gold ist nach heutigem Recht in der Regel nach einem Jahr Haltedauer steuerfrei, und der Referentenentwurf ändert daran nichts. In der Anhörung hat das Ministerium auf Vorschläge aus den Stellungnahmen verwiesen, darunter die Möglichkeit, „eher noch Richtung Gold auszuweiten“. Eine eigene Absicht hat es nicht erklärt, ein Gesetzentwurf dazu existiert nicht.
Betrifft die Diskussion auch meine Immobilie?
In der Anhörung wurden Immobilien nicht erwähnt. Die zehnjährige Frist für Grundstücke steht aber in derselben Vorschrift, § 23 EStG, über deren Haltefrist das Ministerium gesprochen hat. Ob eine Neuordnung auch Grundstücke erfassen würde, ist offen. Heute gilt: Verkauf nach mehr als zehn Jahren steuerfrei, selbst genutztes Wohneigentum unter Voraussetzungen auch früher.
Was gilt heute für Silber, Platin und Goldwertpapiere?
Barren und Münzen aus Silber, Platin oder Palladium werden wie Gold behandelt: in der Regel steuerfrei nach einem Jahr, bei Einkünften aus dem Metall, etwa durch Verleihen gegen Zinsen, erst nach zehn Jahren. Goldwertpapiere, die nahezu vollständig mit physischem Gold gedeckt sind und einen Anspruch auf Lieferung verbriefen, etwa Xetra-Gold, behandelt der Bundesfinanzhof wie Gold. Zertifikate und ETCs ohne Lieferanspruch oder ohne physische Deckung sowie Minenaktien unterliegen dagegen schon heute der Abgeltungsteuer, unabhängig von der Haltedauer.
Gäbe es bei einer Ausweitung einen Bestandsschutz?
Das ist offen. Für Kryptowerte sieht der Entwurf einen Stichtag vor, für Gold oder Immobilien gibt es keinen Entwurf. Bei der Verlängerung der Spekulationsfristen 1999 waren auch bereits gekaufte Objekte betroffen. Bei Grundstücken hat das Bundesverfassungsgericht 2010 nur die bis zur Verkündung entstandenen Wertsteigerungen geschützt, die nach altem Recht schon steuerfrei hätten realisiert werden können.
Sollte ich jetzt Gold oder Krypto verkaufen?
Ein Verkauf nur wegen einer möglichen Reform ist selten eine gute Idee, zumal nichts beschlossen ist. Sinnvoll ist, Kaufbelege zu sichern, die Fristen jeder Position zu kennen und den Kryptobestand zum 31. Dezember 2026 zu dokumentieren. Konkrete Schritte solltest du vorher durchrechnen lassen. Eine Anlageberatung ersetzt dieser Beitrag nicht.